OpenAI智能体编排平台使用企业数量是Anthropic的两倍,但模型付费与采购意向趋近
VentureBeat调查显示:43%使用智能体编排平台的企业选用OpenAI,Anthropic为22%;但在采购意向中两者接近(33% vs 30%),且Ramp数据显示Anthropic在企业付费占比上反超OpenAI。模型替换成本高、黏性强,62%企业曾因此返工。
使用 OpenAI 代理编排平台的公司数量是 Anthropic 的两倍。 VentureBeat Intelligence 在其九月发布的 关于代理编排的调查中发现这一情况。尽管在其他一些重要指标上 Anthropic 可能领先于 OpenAI,但 OpenAI 仍保持这一领先优势。例如,企业信用卡与支出管理公司 Ramp 报告称,目前有更多企业为 Anthropic 付费,而非为 OpenAI 付费。
代理编排平台是一种将任务分发给 AI 代理、调用工具,并确保代理在其权限范围内运行的软件。在使用该类平台的公司中,43% 表示使用 OpenAI 的平台,22% 表示使用 Anthropic 的平台,21% 表示使用 Google 的平台。该调查列出了具体产品名称:OpenAI 的 Agents SDK 和 Responses API、Anthropic 的 Claude Agent SDK 和 Managed Agents,以及 Google 的 Enterprise Agent Platform。
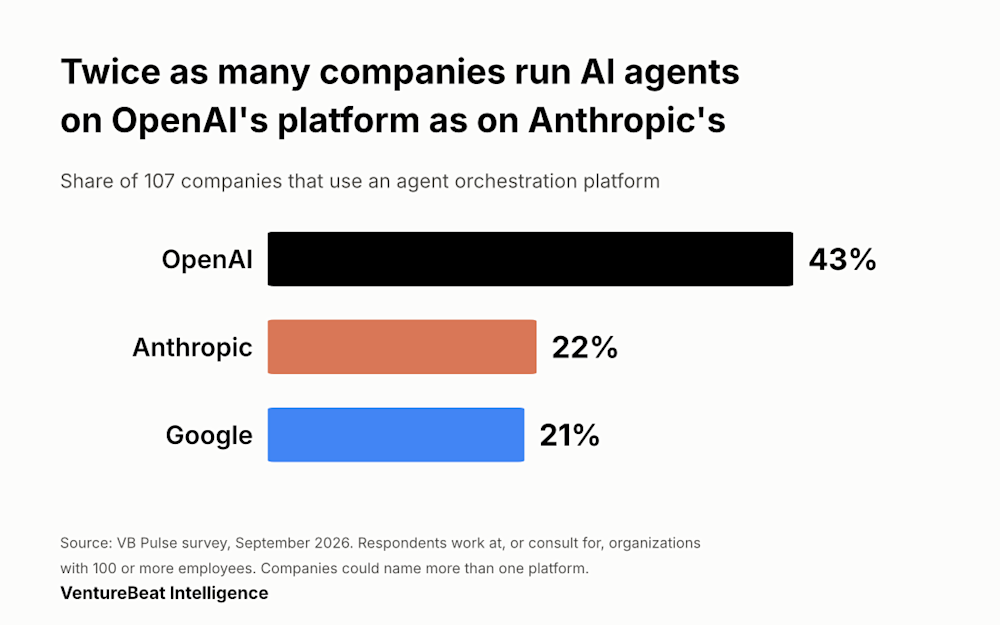
在使用代理编排平台的 107 家公司中,43% 使用 OpenAI 的平台,22% 使用 Anthropic 的平台,21% 使用 Google 的平台。资料来源:VB Pulse 调查,2026 年 9 月。
我们还请各公司指出其主要使用的代理编排平台。在使用该类平台的公司中,25% 指出使用 OpenAI 的平台,18% 指出使用 Google 的平台,16% 指出使用 Anthropic 的平台。其余公司指出的平台包括 Salesforce 的 Agentforce、Microsoft 的 Copilot Studio、Amazon Bedrock,以及 LangChain 等开源框架。
另一项九月开展的关于 AI 基础设施与算力的调查询问了各公司在生产环境中运行 AI 所使用的云服务提供商和模型提供商。在云服务方面,51% 的受访者表示使用 Google Cloud,36% 使用 Microsoft Azure,23% 使用 Amazon Web Services。在模型方面,41% 表示使用 OpenAI 的模型,39% 使用 Google 的 Gemini,15% 使用 Anthropic 的模型。
当被问及在生产环境中主要使用的提供商时,32% 的受访者指出 Google Cloud 或 Gemini,22% 指出 OpenAI,仅有 6% 指出 Anthropic。需要特别注意的是,部分公司通过 Microsoft Azure 运行 OpenAI 的模型,或通过 Amazon 或 Google 的云平台运行 Anthropic 的 Claude 模型,这些公司可能因此将对应云服务商列为首选。
为向客户提供选择权,Google 同时销售主流云服务及其自有领先模型。若将任一选项计入,68% 的受访者使用 Google Cloud 或 Gemini,而使用 Microsoft Azure 或 OpenAI 的比例为 62%。
家得宝(Home Depot)是企业主要依托 Google 但仍使用其他提供商模型的典型案例。“我们是一家规模相当大的 Google 用户,因此我们内部部署了大量 Google ADK(Agent Development Kit,代理开发工具包)。”家得宝执行副总裁兼首席信息官 Angie Brown 在接受 VentureBeat《Beyond the Pilot》播客采访时说道;该期节目将于本月晚些时候播出。Brown 表示,家得宝绝大多数数据存储于 Google 的 BigQuery 数据仓库中。家得宝还通过 Microsoft Azure 使用 OpenAI 的模型,以评估其从 Google 模型获得的结果;同时使用 Anthropic 的 Claude 编写代码,并使用 OpenAI 的模型审核该代码。Brown 表示:“因此,我们并非一家仅使用 Google 的公司。”
Anthropic 公司已于六月宣布已秘密提交首次公开募股(IPO)申请,计划于本周三在其旧金山总部举办面向精选机构投资者的上市前投资者日活动, 据彭博社(Bloomberg)报道。Ramp 公司追踪其平台上美国企业的付费情况, 并于 9 月 9 日报告称, 43.8% 的企业为 Anthropic 的订阅服务或 token 付费,而为 OpenAI 付费的企业占比为 39.8%。
然而,需注意的是,Ramp 的数据存在偏差,因其追踪的客户群体整体上比平均水平 更具技术前瞻性。Ramp 的数据仅涵盖使用其信用卡及软件的企业,且每家企业仅计一次——即一家 50 人的公司与一家 5 万人的公司权重相同。由于小型企业数量远超大型企业,它们在 Ramp 的统计结果中占据显著比重。
Ramp 与 VentureBeat 在不同企业群体中衡量不同指标。Ramp 统计的是其平台上各企业向哪些公司付费;VentureBeat 则向员工人数达 100 人或以上的组织内人员及其服务顾问提问,了解其使用的代理编排平台,以及用于生产环境 AI 运行的提供商。一家企业可同时为 Anthropic 的 Claude 订阅服务及 Claude API(用于运行编码工具)付费,同时在其代理编排平台上使用 OpenAI 的服务。
OpenAI 与 Anthropic 的营收对比也取决于具体统计口径。据 Axios 报道,OpenAI 的年化营收约为 500 亿美元,较九月广泛报道的 700 亿美元低约 200 亿美元。 Axios该 700 亿美元数字计入了 OpenAI 通过云合作伙伴实现的销售额,方式与 Anthropic 统计自身销售额一致。据 CNN 报道,该较低营收数字公布后,科技股于 10 月 8 日下跌。 CNN我们的调查未涉及任何一方的营收数据,亦未涉及 Anthropic 计划中的 IPO。
Anthropic 的平台出现在与 OpenAI 数量相近的采购清单中
我们向计划在未来 12 个月内采用新平台、额外平台或替代平台的公司询问其正在考虑的 代理编排平台 ,并允许其列出多个选项。在 61 家至少列出一个平台的公司中,33% 提到 Anthropic 的平台,30% 提到 OpenAI 的平台,25% 提到 Google 的平台。
因此,Anthropic 的平台出现在与 OpenAI 数量相近的采购清单中。
在考虑采用 Anthropic 代理编排平台的公司中,60% 目前尚未使用该平台。
在实时应用中更换 AI 模型通常意味着额外工作
Ramp 平台上的企业更换 AI 模型提供商的频率,高于 Ramp 数据记录以来的任何时期。 Ramp 于 10 月 6 日报告称,在截至九月的三个月内,平均每月有 8% 的企业更换了提供商。 我们的 代理编排 调查还询问了一个相关问题:过去一年中,各公司是否在保留外围应用的前提下,替换了生产应用内部的 AI 模型。此类替换可能指转向另一家提供商的模型,或转向同一家提供商更新的模型。在受访公司中,62% 曾在生产应用中替换过模型;在这些公司中,59% 遇到性能下降问题,不得不重新开发应用,或退回使用原始模型。
仅有 19% 替换过模型的公司表示,此次替换几乎无需工程投入。对于 75% 替换过模型的公司而言,切换过程耗时数天或更久,或在完成前即已中止。
Brown 描述了在家得宝更换模型成本高昂的原因:“其中一点在于,每次更换都需进行上下文训练,因此存在一定的黏性。”
顾问报告的模型替换率高于企业内部受访者(即为其雇主从事 AI 工作的人员)。在顾问中,81% 表示其主要客户在过去一年中更换过模型,而企业内部受访者中该比例为 51%。因此,顾问的高报告率将整体 62% 的比例推高至超出企业内部受访者所报水平。
OpenAI 与 Google 的检索功能各自覆盖半数或更多公司,远超任何独立工具
在九月开展的第三项关于 代理式上下文层(agentic context layers)的调查中在生产环境中运行检索功能的公司中,58%使用OpenAI的检索服务,50%使用Google的Vertex AI Search。使用率最高的独立工具Pinecone和Elasticsearch各自被12%至14%的公司采用,而40%的公司至少使用一种独立工具。
数据对技术负责人的意义
超过半数(59%)在已上线应用中更换模型的公司,要么重新修改了该应用,要么退回使用原始模型。该数据表明,计划在已上线应用中更换AI模型的技术负责人应为可能发生的返工预留预算。这意味着需重新测试围绕旧模型构建的提示词(prompts)、工具及评估方法。
VentureBeat Intelligence将在其10月VB Pulse调查中再次提出相同问题,因此读者将可观察到OpenAI在智能体(agent)编排平台使用率方面的领先优势是否会在一组新的受访者中再度显现。
完整研究报告 可在此处查阅。
关于数据:VentureBeat Intelligence于2026年9月开展了五次VB Pulse调查。本文引用其中三次:智能体编排(Agentic Orchestration)调查,含109位合格受访者;AI基础设施与算力(AI Infrastructure and Compute)调查,含102位;智能体上下文层(Agentic Context Layers)调查,含113位。受访者须满足以下条件之一方可合格:就职于员工人数达100人或以上的组织,或以该类组织为主要客户开展咨询工作。
每项月度调查均针对自愿参与调查的不同受访者群体进行快照式采样,受访者来自VentureBeat的读者群体及一个研究小组(research panel)。由于9月筛选问题与8月不同,Google相关数据的对比结果仅因通过了针对全部9月受访者的统计检验、以及单独针对内部员工(in-house respondents)的统计检验而成立。
上述结果仅适用于本次特定受访者群体,未必适用于所有公司。OpenAI在智能体编排平台使用率方面的领先优势在95%置信水平下通过了统计检验,该结论在仅限内部员工受访者的子样本中亦成立。考虑采用Anthropic平台的公司数量较少,仅为20家。
JOTO 企业落地观察
- 对企业部署而言,家得宝案例表明主流企业正采用‘Google为主+OpenAI/Anthropic为辅’的混合架构,技术负责人需预留跨云、跨模型的集成预算与治理机制,而非单点选型。
- 对智能体工程而言,62%企业曾在生产中替换模型,其中59%遭遇性能下降并需返工——提示工程团队必须将上下文训练、工具适配与评估体系设计为可插拔模块,降低模型切换的耦合成本。
- 对FDE落地而言,采购意向中Anthropic(33%)与OpenAI(30%)已趋近,且其平台在技术前瞻性企业中付费率更高,说明AI基础设施选型正从‘单一主力’转向‘能力互补型组合’,FDE路线图需支持多SDK共存与动态路由。
立即咨询 JOTO
JOTO 提供覆盖企业智能体规划与搭建、AI 平台私有化部署、RAG 知识工程、AI 安全治理、FDE 驻场共创及持续运营优化的全周期 AI 落地服务,帮助企业把验证中的 AI 能力转化为安全、可控、可持续迭代的生产力。 联系 JOTO 获取 AI 落地咨询
想把这些做法用到你的业务里?
留下你的场景和痛点,我们帮你判断从哪一步开始。
联系我们